

領収書の書き方と見本
領収書は、代金を受け取った人が、宛名、受領日、受取額、但し書き、発行者を記載して渡します。個人で出す場合も、入金の記録と照合して同じ項目を揃えます。インボイスとして使う場合は、登録の有無と、その形式に必要な事項も確かめます。
- 確認日
- 更新日
この記事は一般的な情報です。個別の取引の判断は、税理士や税務署にご確認ください。 ガイドの作成方針・訂正窓口
見本で見る領収書の項目
国税庁は、受取書を、金銭等の受領事実を証明するために作成し、支払者へ交付する証拠証書として説明しています。書類の題が領収書でなくても、請求書などに代済と記して受領事実を証明する場合は、受取書に当たり得ます。1
実務では、誰から、いつ、何の代金を、いくら受け取ったか、誰が発行したかを一続きで読めると確認しやすくなります。請求した日と、実際に受け取った日を取り違えないようにします。
次は、2026年10月中に完了した制作業務の代金55,000円を、11月2日に全額受け取り、同日に発行する架空の例です。同じ課税期間内の10月分の取引をまとめ、税抜50,000円に10%の消費税5,000円を区分しています。受領総額は50,000円+5,000円=55,000円です。
| 項目 | 架空の記載例 |
|---|---|
| 宛名 | 株式会社サンプル商事 御中 |
| 受領日 | 2026年11月2日 |
| 金額 | 55,000円 |
| 但し書き | 2026年10月分の 制作業務の代金として |
| 内訳 | 10%対象の税抜50,000円 消費税5,000円 |
| 発行者 | サンプル制作室(架空の屋号) |
見本の番号1〜6では、1が宛名、2が発行日(この例では受領日)、3が受領総額、4が但し書き、5が税率別の内訳、6が発行者です。取引期間の「2026年10月分」は、代金を受け取った11月2日と分けて記載しています。
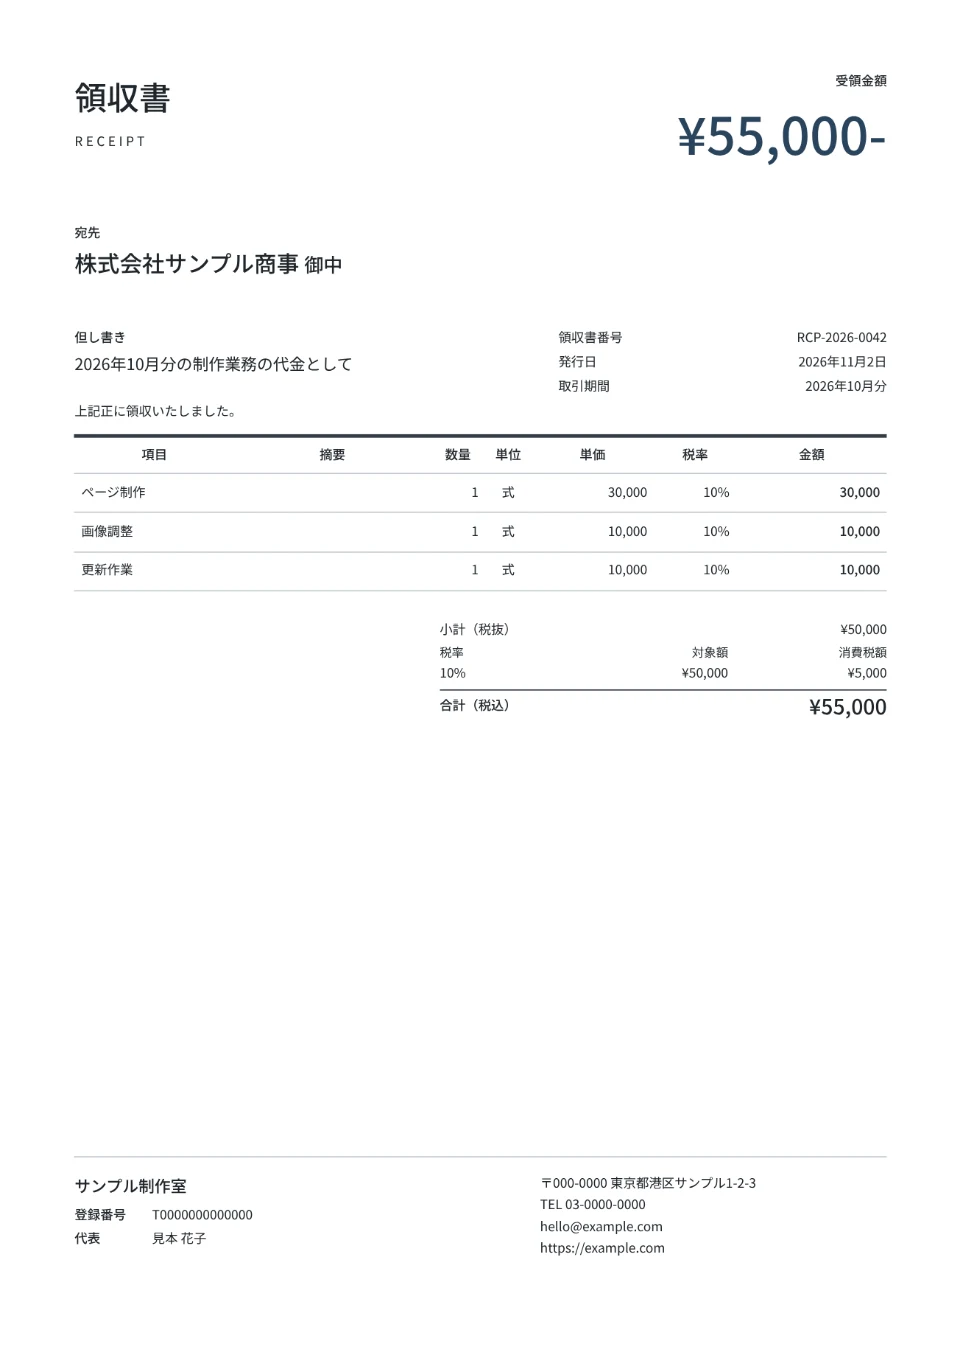
Minimal テンプレートで組んだ領収書の見本です。架空の制作業務の代金を受け取った例で、名称・日付・登録番号はすべて架空です。
- 宛名代金を支払った相手の名称を記載します。
- 発行日(受領した日)この見本では発行日の欄に代金を受け取った日を書いています。
- 受領金額実際に受け取った総額と照合します。
- 但し書き元の取引をたどれる業務名や対象期間を書きます。
- 内訳受領した総額と、税率ごとの対象額・消費税額の関係を確認します。
- 発行者発行者の名称と、インボイスとして使うときの登録番号を確認します。簡易な形式を使えるかは本文の条件を確かめてください。
金額は受け取った総額を書く
例の金額欄には、内訳の50,000円ではなく、実際に受け取った55,000円を書きます。手書きで「金55,000円」としたり、見本のように円記号を添えたりする慣習的な表記の例があります。数字を3桁ごとにカンマで区切り、桁と通貨が読めるようにします。一部だけの入金なら受け取った額を記載し、対象の請求番号や「一部入金分」を但し書きや備考に添える方法を提案します。
個人で領収書を出す場合
個人事業主も、発行者欄に自分の氏名を記載して領収書を作れます。屋号を使っているなら氏名に併記し、連絡の取れる窓口を添える方法を勧めます。屋号だけでインボイスを出す条件は、発行者の屋号・氏名の書き方を参照してください。
インボイスを交付できるのは、登録を受けた適格請求書発行事業者です。図にある登録番号は架空なので写さず、登録済みの方は自分の番号を記載します。未登録の方は、登録番号のない領収書として渡します。2個人が出す場合も、紙で渡すときの印紙は、金額だけでなく営業に関する受取書かどうかで扱いが分かれます。1詳しくは領収書の収入印紙で扱っています。
但し書きと取引の対応
但し書きは、上の見本のように対象の業務や期間を入れ、請求や注文の記録と対応させます。「お品代」の扱い、複数の品物を買った場合の明細との分担、取引別の完成例は、但し書きの書き方と例にまとめています。
簡易な形式を使える事業
登録済みの事業者でも、領収書を一律に適格簡易請求書にできるわけではありません。小売業、飲食店業、タクシー業など、不特定かつ多数の者に資産の譲渡等を行う一定の事業が対象です。通常の適格請求書では宛名も記載事項ですが、簡易な形式では省略できます。事業ごとの条件と、上様・空欄の扱いは、領収書の宛名の早見表で確かめてください。23
簡易な形式でも、発行者の氏名または名称と登録番号、取引年月日、取引内容(軽減税率対象ならその旨)、税率別の対価の合計額、適用税率または税率別の消費税額等が必要です。一般の制作業務の領収書をインボイスとして出すなら、通常の適格請求書の記載事項と照らします。2
紙と電子データの渡し方
領収書を作成したら、相手が受け取る形を確かめます。PDFで渡す場合と、印刷して紙を渡す場合では、印紙税について確認する点が異なります。印紙税の条件と金額の判定は、領収書と収入印紙の記事にまとめています。
領収書を保存する前に、受け取った金額と但し書きを請求書や入金記録と照合し、PDFの宛名と発行者名を読み返します。渡したPDFはブラウザ内の下書きとは別に保管し、保存期間と保存方法も確かめます。
項目や渡し方に迷ったら
- 会社名と個人名のどちらを宛名にするかは、領収書の宛名へ。
- 但し書きの文言が決まらなければ、取引別の例文一覧へ。
- PDFの作成から送付・再送の記録まで進めるなら、電子領収書の手順とメール文例へ。
- 入金前に請求する書類が必要なら、請求書の書き方と見本へ。
出典
国税庁「No.7105 金銭又は有価証券の受取書、領収書」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7105.htm確認日
国税庁「No.6625 適格請求書等の記載事項」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6625.htm確認日
国税庁「4 適格請求書の記載事項(インボイス制度に関するQ&A)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-09.pdf確認日