

請求書の書き方と見本
請求書は、宛先、取引の内容、金額、支払期日と振込先を、契約や発注の記録に合わせて書きます。適格請求書として出す場合は、登録番号などの記載事項も揃えます。個人事業主も、発行者名と振込先の名義を照合しながら、以下の見本に沿って作成できます。
- 確認日
- 更新日
この記事は一般的な情報です。個別の取引の判断は、税理士や税務署にご確認ください。 ガイドの作成方針・訂正窓口
取引と請求先を確かめる
書き始める前に、受注した内容、作業や納品をした日、合意した金額を確認します。取引先の担当者名だけでなく、請求書の宛先となる事業者の正式な名称を確認しておくと、発行後の差し替えを減らせます。「請求先」と「メールを受け取る担当者」は別の情報として整理するとよいでしょう。
適格請求書では、発行者の氏名または名称と登録番号、取引年月日、取引内容(軽減税率の対象品目がある場合はその旨)、税率ごとの対価の合計額と適用税率、税率ごとの消費税額等、交付を受ける事業者の氏名または名称を記載します。書類番号、振込先、支払期日は、この記載事項の一覧には含まれていません。1適格請求書の6項目で照合できます。
一覧にない項目も実務で役立ちます。番号は問い合わせの照合に、振込先は入金の案内に使えます。税務の記載事項と、取引先と合意した支払条件を分けて伝えます。
発行日と取引年月日は分けて書きます。月単位でまとめる場合も、実際の取引期間を残します。発行日を締め日・作成日・送付日のどれにするかは、請求書の日付の決め方で扱っています。
個人事業主の発行者名
屋号がなければ、発行者欄に自分の氏名を書きます。インボイスに屋号だけを記載する場合も、電話番号などにより発行者を特定できることが条件です。4氏名と屋号のどちらを載せるか、振込先の名義とどう対応させるかは、個人事業主の屋号・氏名・住所で比べられます。初めての請求は、フリーランスの記入例と確認表に沿って手元の資料を揃えられます。
見本で見る項目の配置
次は、2026年10月中に完了した制作業務を、同じ課税期間内の1か月分としてまとめた架空の例です。国税庁は、課税期間の範囲内で一定期間の取引をまとめる方法を認めています。1見本では、請求額を右上、宛先を左側に置き、下の明細から内訳を追えるようにしています。
| 欄と位置 | 架空の記載例 |
|---|---|
| 請求額・上部右 | 税込55,000円 |
| 支払期日・総額の下 | 2026年11月30日 |
| 宛先・上部左 | 株式会社サンプル商事 御中 |
| 件名・宛先の下 | 制作業務のご請求 |
| 発行日・上部右 | 2026年11月2日 |
| 取引期間 発行日の下 | 2026年10月分 |
| 明細・中段 | ページ制作30,000円 画像調整10,000円 更新作業10,000円 |
| 税率別の集計 明細の下 | 税抜50,000円 10%消費税5,000円 |
| 振込先・集計の左 | 合意済みの振込口座 |
| 発行者・下部左 | サンプル制作室 (架空の屋号) |
見本の番号1〜6では、1が宛先、2が取引期間、3が明細、4が税率別の集計、5が下部左の発行者、6が明細の下の振込先です。支払期日は、右上の請求額の下にあります。
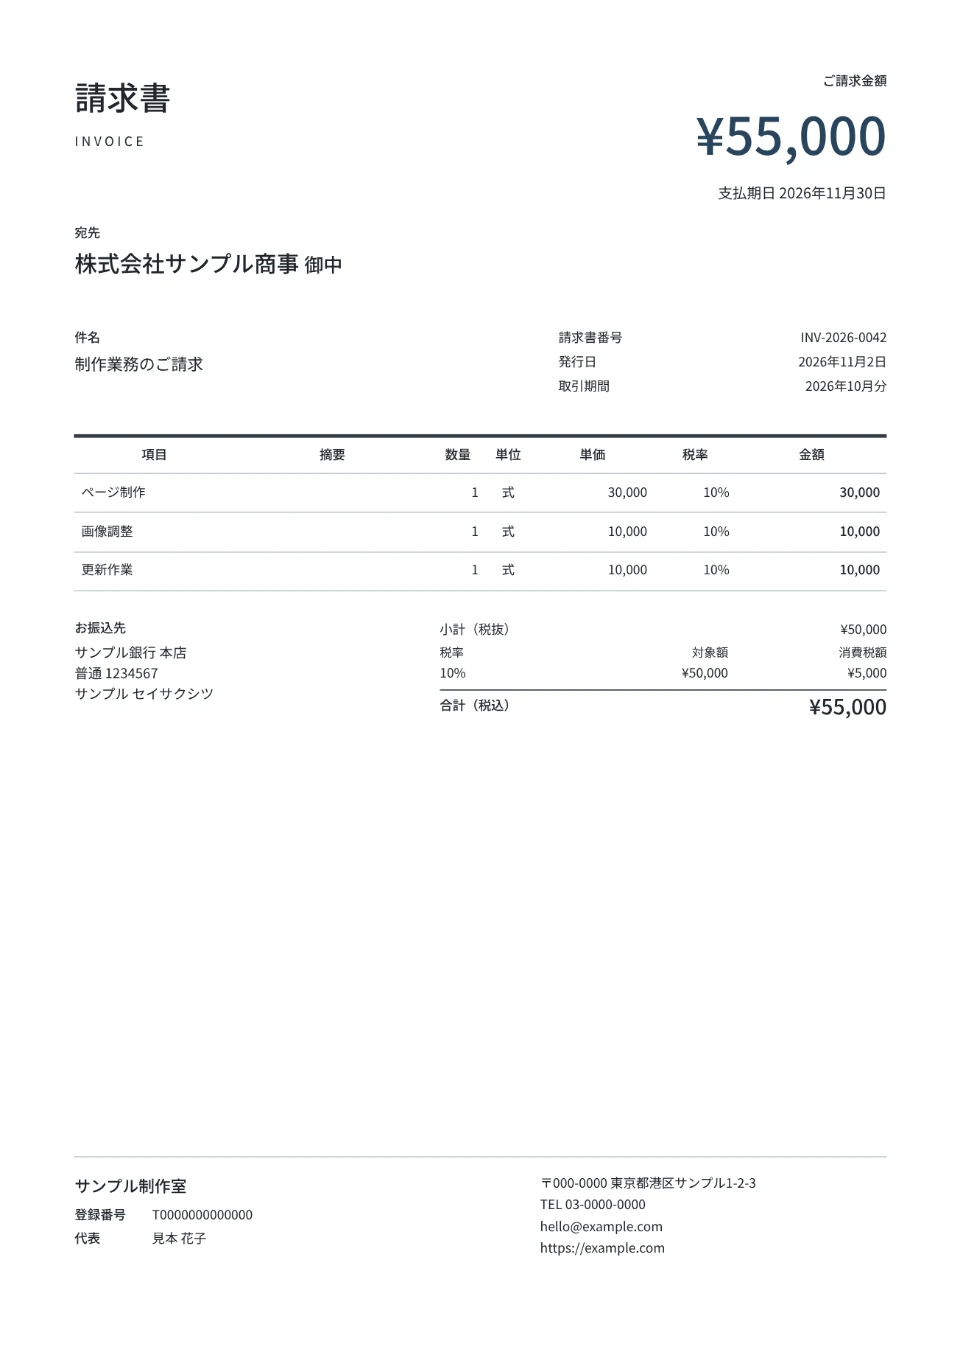
Minimalの全体配置です。名称・日付・登録番号・口座はすべて架空です。
- 宛先左側の宛先欄です。
- 取引期間右側の請求書番号・発行日の下にある取引期間の欄です。
- 取引の内容宛先・件名の下、集計の上にある明細です。
- 税率別の金額明細の下にある税率別の集計欄です。
- 発行者下部左側の発行者欄です。
- 支払条件明細の下、集計の左にある振込先の欄です。
番号1の宛先は、次の拡大図でも確認できます。
同じ請求書の宛先欄を拡大しています。正式な名称と敬称を読み返します。
例では、30,000円+10,000円+10,000円=50,000円が税抜小計です。すべて10%対象と仮定すると、50,000円×10%=5,000円、税込合計は55,000円です。図の登録番号は架空の見本です。登録済みの方は、自分に通知された番号を記載してください。登録していない方は図の番号を写さず、登録番号のない請求書の書き方を参照してください。
金額を入力する前に、合意した単価が税込か税抜かを揃えます。方式を変えると請求額が変わる例は、税込・税抜の書き方で比べられます。配置を整えるときの余白や色は、請求書のデザインを参照してください。
明細は取引に合わせて書く
品目や業務名、数量、単価は、見積もりや注文の内容と対応させます。「作業一式」だけで何の代金か伝わらない場合の書き換えは、品目・件名と「一式」の書き方にまとめています。時間単価や月額固定で請求する場合は、業務委託の明細例で契約に合う単位を選べます。
値引きや交通費があるときは、通常の明細に混ぜる前に、値引きの書き方と交通費・立替金の書き方で、それぞれ合意や精算の資料と対応させます。
送付前の数字と宛先の照合
送付前は次の順に読み返します。
- 宛先と発行者の正式名称を資料と比べます。
- 取引年月日、明細、税率別の対象額・税額を確かめます。
- 合意した支払期日と、指定した振込先を照合します。
- PDFを開き、文字切れや添付ファイルの取り違えがないかを見ます。
登録を受けていない事業者が、適格請求書として発行することはできません。請求書を作成できることと、適格請求書発行事業者であることは別です。登録の有無に合わせて記載を整えます。1
DocuStaでは、入力後に確認画面で書類を見て、保存したPDFでも文字切れや金額を確かめます。
送付したPDFと、送付先・送付日を対応させて保存します。保存期間は事業者の状況に合う区分で確認してください。
項目別のガイド
見本を自分の取引に置き換える際は、迷った欄に応じて次の記事を使えます。
- 宛先の名前や敬称は、宛名と御中・様の使い分けへ。
- 管理用の番号は請求書番号の付け方、発行者の番号は登録番号の確認方法へ。
- 発行者名の近くに押印を求められたら、印鑑の要否と取引先の指定へ。
- 支払期日と締め日は、支払期限の決め方へ。
- 源泉徴収がある報酬は、源泉徴収の書き方へ。
- 税額が合わなければ、消費税の端数処理へ。
- 文字や画像を整えるなら、フォントとロゴへ。
- 渡し方はPDFと原本の扱い、連絡文は請求書メールの例文へ。
- 送付後に誤りが分かったら、訂正・再発行の手順へ。
代金を受け取って領収書を作るときは、領収書の書き方と見本へ進んでください。
出典
国税庁「No.6625 適格請求書等の記載事項」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6625.htm確認日
国税庁「飲食料品に係る2年間の消費税率引下げについて(令和8年9月)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_leaflet.pdf確認日
国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A(令和8年9月)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_qa.pdf確認日
国税庁「屋号による記載(インボイス制度に関するQ&A 問55)」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/55.pdf確認日
国税庁「消費税率引下げ特設サイト」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/zeiritsuhikisage.htm確認日
参議院「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」
https://www.sangiin.go.jp/japanese/joho1/kousei/gian/222/meisai/m222080222001.htm確認日